Der aktuelle Neuwirth Finance Zins-Kommentar
Die Renditen von Staatsanleihen sind zuletzt kräftig gestiegen, in den USA mit besonderer Wucht. Die zehnjährige US-Rendite erreichte Anfang Oktober mit 5,31 Prozent ihren höchsten Stand seit 2007 und schloss am 9. Oktober bei 5,24 Prozent. Zu Jahresbeginn lag sie noch bei rund 4,2 Prozent. Die 30-jährige Rendite notiert inzwischen bei 5,60 Prozent. Was steckt dahinter, und warum sollte uns das in Deutschland beschäftigen? Erfahren Sie dies in der heutigen Ausgabe des Zinskommentars.
Der Anleihemarkt schlägt Alarm
Der Auslöser ist bekannt: Der Ölpreisschock durch den Iran-Konflikt hat die Inflation wieder angefacht, die Fed hat im September erstmals seit 2023 die Zinsen erhöht, und die Märkte rechnen mit weiteren Schritten. Hinzu kommen hohe Staatsdefizite und ein großes Angebot neuer Anleihen, für das Käufer höhere Renditen verlangen.
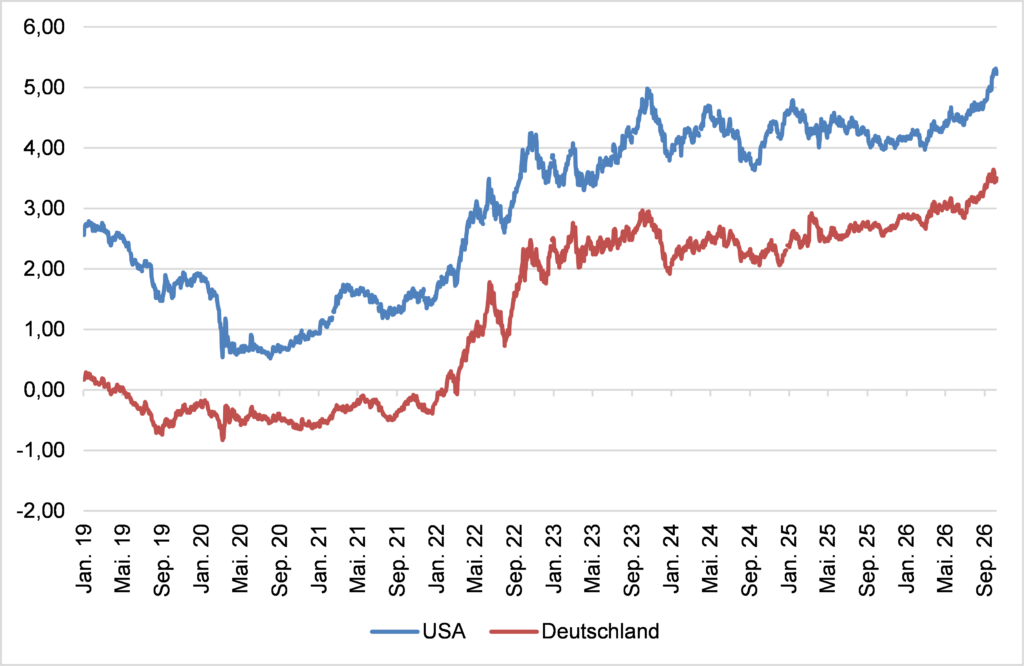
Abbildung 1: Zehnjährige Staatsanleihen der USA und Deutschland
Quelle: Fred (2026); Bundesbank (2026); eigene Darstellung
Abbildung 1 zeigt die Dimension der Verschiebung. Im Frühjahr 2020 rentierte die US-Anleihe bei unter 1,0 Prozent, die Bundesanleihe lag über Jahre im negativen Bereich. Seit 2022 hat sich das Zinsniveau grundlegend verändert. Die US-Rendite pendelte von 2023 bis 2025 zwischen knapp 4,0 und 5,0 Prozent, bricht nun aber nach oben aus. Die Bundesrendite folgt mit Abstand und liegt aktuell bei rund 3,5 Prozent. Der Abstand von etwa 1,7 Prozentpunkten zeigt: Der Impuls kommt aus den USA, Europa wird jedoch mitgezogen.
Warum ist der Anleihemarkt so wichtig? Staatsanleihen sind der Maßstab für alle langfristigen Zinsen. An ihnen orientieren sich Bauzinsen und Unternehmenskredite, ebenso die Bewertung von Aktien und Immobilien. Steigt die Rendite, werden Investitionen und Kredite teurer, und der Staat zahlt mehr für seine Schulden. Anders als der Leitzins wird die Rendite nicht von der Notenbank festgelegt, sondern vom Markt. Sie spiegelt damit Inflationserwartungen und das Vertrauen in die Staatsfinanzen wider.
Besonders sensibel reagiert der deutsche Immobilienmarkt. Laut einer Befragung von EY-Parthenon unter 90 Immobilienfinanzierern wird rund ein Viertel der Finanzierungen in den Büchern der Banken innerhalb der kommenden zwei Jahre fällig. Die Autoren sehen sinkende Preise und Bewertungen, hohe Zinsen und eine schwache Transaktionstätigkeit, die sich gegenseitig verstärken. Auch private Eigentümer spüren den Anstieg: Laut einer Verivox-Modellrechnung steigt bei einem Baukredit von 340.000 Euro aus dem Jahr 2016 die Monatsrate nach der Zinsbindung um 383 Euro, weil der Zins von 1,14 Prozent auf rund 4,1 Prozent springt.
Der Renditeanstieg ist kein Randthema. Solange Ölpreis und Inflation hoch bleiben und die Fed weiter strafft, dürften die langfristigen Zinsen erhöht bleiben. Die Frage ist, ob und wie lange die Wirtschaft ein derartiges Finanzierungsumfeld aushält, insbesondere bei eher moderatem Wirtschaftswachstum. Steht schon bald die nächste Wirtschaftskrise und somit Zins-Trendumkehr vor der Tür?
ür?