In den vergangenen 3 Monaten betrug der Anstieg der Inflation in der Eurozone 50 Basispunkte auf 3,3%. Die Europäische Zentralbank (EZB) hat nun darauf reagiert und den Leitzins das zweite Mal um 25 Basispunkte angehoben. Doch reicht das, um die Preisdynamik zu brechen, oder bremst sie wie in 2011 in einem ungünstigen Regime? Interessanterweise fiel die Kerninflation das zweite Mal in Folge auf 2,4% und zeigt keine breite inflationäre Basis. Und vor allem: Wie lange wird uns diese neue Ölinflation überhaupt begleiten? Diesen Fragen gehen wir in der heutigen Ausgabe des Zinskommentars auf den Grund.
Erneuter Ölpreisschock– was bedeutet dies für Inflation und Zinsen?
Wer nach dem Auslöser sucht, muss den Blick nicht auf die Binnenkonjunktur, sondern auf den Nahen Osten richten. Kriegshandlungen im Nahen Osten haben das globale Ölangebot erneut empfindlich mit unmittelbaren Folgen für die Energiepreise gestört und, mit gewohnter Verzögerung, für nahezu alle vor- und nachgelagerten Preisstufen der Wirtschaft (vgl. Abbildung 1). Es handelt sich also, ganz ähnlich wie bei früheren Schocks, um einen klassischen Angebotsschock: Die Preise steigen nicht, weil zu viel konsumiert wird, sondern weil zu wenig produziert und transportiert werden kann.
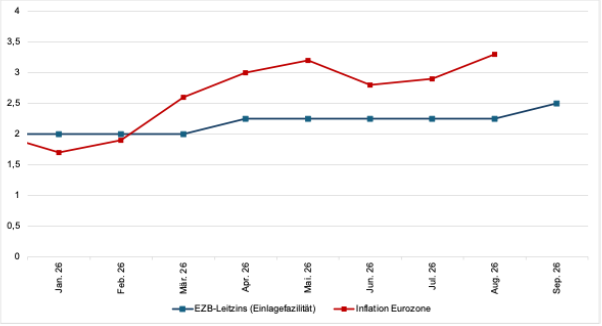
Abbildung 1: Inflations- und Leitzins Entwicklung in der Eurozone
Quelle: EZB (2026), Eurostat (2026); eigene Darstellung
Genau darin liegt das Dilemma der EZB. Über den Leitzins lässt sich vor allem die Nachfrage steuern, nicht aber das Angebot an Öl auf dem Weltmarkt. Die EZB kann keine Pipelines reparieren oder Tanker beschleunigen. Sie kann lediglich dafür sorgen, dass die Wirtschaft die höheren Preise nicht ungebremst mitträgt. Und genau hier zeigt sich ein interessanter Gegenspieler des Ölpreisschocks: das Geldmengenwachstum M3. Damit höhere Preise überhaupt bezahlt werden können, braucht es entsprechend mehr Geld im Umlauf. Das M3-Wachstum in der Eurozone fällt derzeit jedoch nur moderat aus (vgl. Abbildung 2). Der Wirtschaft fehlt schlicht die monetäre Basis, um dauerhaft höhere Preise zu tragen.
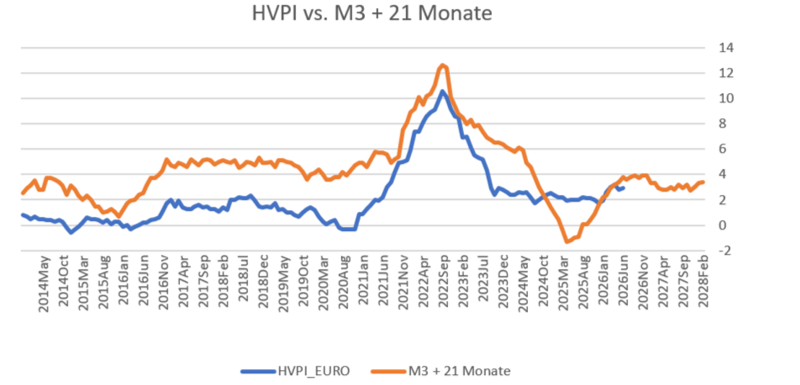
Abbildung 2: Inflation und M3-Wachstum in der Eurozone
Quelle: EZB (2026), Eurostat (2026); eigene Darstellung und Berechnung
Diese Begrenzung wirkt wie ein eingebautes Sicherheitsventil. Kurzfristig muss die Wirtschaft dennoch leiden: Höhere Energiekosten treffen auf einen gestiegenen Leitzins, Unternehmen sehen sich teurerer Finanzierung und teureren Vorprodukten gegenüber, Konsumenten büßen Kaufkraft ein. Eine spürbare Abkühlung ist damit programmiert – und zwar zeitnah.
Genau diese Abkühlung ist jedoch der Schlüssel zur mittelfristigen Entspannung. Gedämpfte Nachfrage, begrenztes Geldmengenwachstum und eine, sofern sich die geopolitische Lage nicht weiter zuspitzt, zu erwartende Normalisierung des Ölpreises dürften den aktuellen Inflationsschub schrittweise auslaufen lassen. Die EZB kann den Ölpreis nicht senken. Aber sie kann dafür sorgen, dass wir ihn uns nicht dauerhaft leisten können und genau das dürfte am Ende die Inflation und damit die Zinsen wieder zurückbringen.